
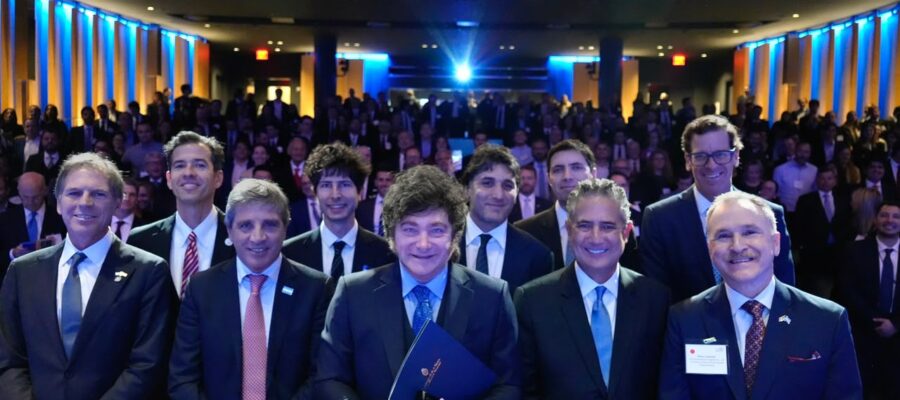
Malas y buenas noticias para el Gobierno desde Nueva York. La buena: que el apoyo de los inversores sigue latente y que la apuesta, hoy por hoy, sigue siendo la de Javier Milei reelecto.
La mala es que los grandes fondos de Wall Street vaticinan turbulencias por una elección más cerrada de lo que pensaron que iba a ser, y por ende avisaron que no están dispuestos a comprar bonos argentinos incluso a estos valores. Hay títulos argentinos en dólares de ley local que ya rinden 12,6% y los famosos Globales (ley neoyorquina) que pagan 11%. Conspira la espiral alcista de los bonos americanos, algo que será circunstancial, pero los fondos creen que habrá precios mejores el año que viene. En la jerga financiera de Wall Street, un «entry point» más atractivo en el futuro.
Lo mejor que mostró el Gobierno fue el acuerdo con Estados Unidos donde ese país financia con US$ 7.000 millones proyectos de infraestructura, obviamente de empresas estadounidenses, en Vaca Muerta. El anuncio, junto a la altisonante definición del CEO regional de JP Morgan sobre que la Argentina tiene asegurado el investment grade si Milei reelige, no impactó en el humor del mercado. El riesgo país trepa 13% en septiembre y cotiza arriba de los 578 puntos. Eso genera preguntas en Wall Street sobre el plan financiero de Caputo de «vivir con lo nuestro» y prescindir del mercado internacional.
El ministro reiteró en varias reuniones que no va a emitir deuda. Los inversores no le creen. Dicen que la ventana no está cerrada e incluso le dijeron a Caputo que están dispuestos a financiar a la Argentina si es para una operación de liability management. Le volvieron a repetir que necesita limpiar los vencimientos del 2027. Se habló de una emisión potencial de US$ 5.000 millones. Con eso, advierten los fondos que estuvieron reunidos con el ministro, el país tendría cerrado el año electoral. Caputo escuchó, pero repitió que no los necesita. Se verá.
Los grandes jugadores aplauden el plan Milei, pero no están dispuestos a apostar por adelantado. Por eso la exposición de los fondos de Wall Street en bonos argentinos es pequeña. Después del sell off producido tras el triunfo peronista en la Provincia de Buenos Aires en septiembre de 2025, y la recuperación posterior, los que entienden este juego de comprar barato y vender caro salieron de sus posiciones en Argentina. Excepto los fondos de real money, que son los institucionales como BlackRock que no pueden vender los bonos que recibieron del canje de Martín Guzmán, los especuladores ya miran la película desde afuera. Tienen pocos Bonares y menos aún títulos provinciales.
«La mayoría de los fondos creen que va a haber mejores niveles de entrada el año que viene. Hay cierta convicción de que va a aparecer esa oportunidad durante el proceso electoral», confirmó Daniel Chodos, socio de Dhalmore Capital, que estuvo reunido con grandes inversores de Nueva York hace una semana.
«Ellos tienen fresco el evento más reciente que fue la caída de los bonos durante las elecciones del año pasado. Cuando fue la elección en la provincia, tuviste bonos soberanos en dólares que cayeron más del 30%. Nadie está esperando una caída así, pero claramente todo el mundo espera más volatilidad», aseguró.
También hubo mucho tela para cortar en la contracumbre que llevó a cabo Axel Kicillof. La tarea del gobernador es titánica: sacarse la mochila de plomo que le pesa ante los inversores por su prontuario. Muchos creen que es imposible. Por lo pronto, Kicillof mostró lo suyo: ajuste fiscal en la PBA a pesar de la caída de las transferencias del Tesoro Nacional. Para los inversores no es menor: hay US$ 7.500 millones en bonos de la provincia bajo la ley Nueva York.
No es la primera vez que el team Kicillof se reúne con inversores. Hace 1 mes ya estuvieron en Nueva York y es recurrente reuniones en La Plata con distintos actores del mercado y empresarios. «El proceso de reconstrucción del mercado con el kirchnerismo es difícil, por la historia misma. Esa reconstrucción, si se produce, llevará mucho tiempo», apuntó Javier Timerman, socio de Adacap, quien estuvo en la reunión de Kicillof con los fondos.
¿Cómo ven al gobernador los inversores? «Si algo valoran de Axel es que es un tipo honesto intelectualmente. No te dice lo que no piensa. Axel dice que lo piensa», sostiene Timerman. Por lo pronto, Kicillof buscó despegarse de su pasado kirchnerista: dijo que estuvo «solamente» en los últimos 2 años de Cristina, que llevó a Chevron a Vaca Muerta, que intentó «emprolijar» el Indec (algo que repite Emmanuel Álvarez Agis) y que no tuvo nada que ver con el gobierno de Alberto Fernández (cuando ya era gobernador). «Se muestra como alguien que no fue parte de los momentos más polémicos del kirchenrismo», dice el socio de Adcap.
¿Alcanzará? No se sabe. Pero está descartado que Axel sea como Lula en 2002 cuando apaciguó el temor del mercado buscando gente pro mercado y banqueros. El kicillofismo no es eso.
Hubo molestia en el elenco oficial por la contracumbre de Kicillof en Nueva York. Tanto que Caputo salió a pegarle al gobernador y potencial candidato en X: «Ya espantó a muchos argentinos. Ahora apunta a asustar internacionalmente». Lo hizo minutos después de tener que hacer malabares con dos pésimos datos de la economía: el aumento de la pobreza (que subió 4 puntos a 32,5%) y la estrepitosa caída del EMAE (-2,9% contra junio 1,4% en la interanual). Envejeció mal, como era de esperar, eso de «los mejores 18 meses de la historia económica argentina».
Ahora se empezará a plantear el escenario de una potencial recesión. Federico González Rouco, de Empiria, dice que con el dato de actividad de julio «es muy difícil que la economía no entre en recesión técnica». Tiene que crecer 6% acumulado entre agosto y septiembre para que el tercer trimestre no cierre con caída. ¿Misión imposible? Parece complicado evitar la octava recesión (dos trimestres consecutivos de caída de la actividad) en los últimos 16 años.