
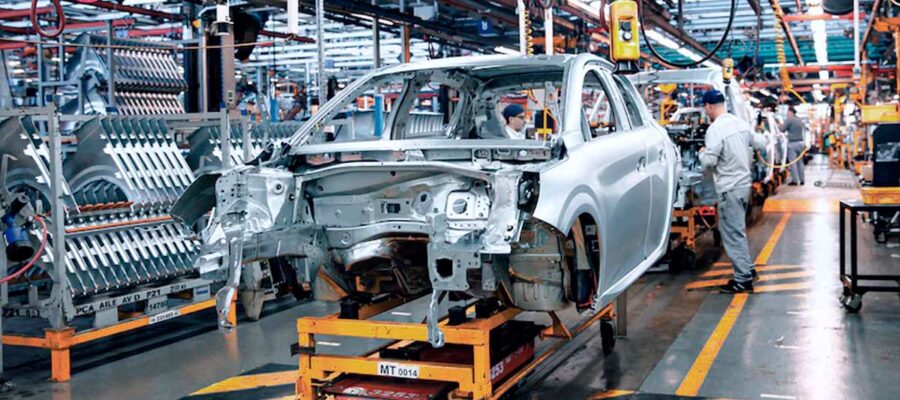
La advertencia de Stellantis —el grupo que fabrica Fiat y Peugeot en el país— sobre la posibilidad de cerrar una o sus dos plantas en la Argentina no debería leerse como un episodio corporativo aislado. Las fábricas de El Palomar y Ferreyra reúnen unos 5.000 empleos directos, a los que se suma una red de autopartistas cuya actividad depende de ellas. Pero lo más relevante no es el anuncio sino el diagnóstico que lo acompaña: según la compañía, el costo laboral argentino duplica al de Brasil.
Leída sin contexto, la afirmación invita a una conclusión apresurada: el problema serían los salarios. Leída con atención, revela otra cosa.
Un costo medido en otra monedaCuando una empresa multinacional compara sus plantas, lo hace en dólares. Y en esa unidad de cuenta el salario argentino no expresa el poder adquisitivo del trabajador, sino el nivel del tipo de cambio. Con el dólar oficial en torno a los $1.517, la remuneración promedio de los trabajadores estables de julio, cercana a $1,95 millones brutos, equivale a unos US$ 1.280. Para quien la cobra no es una cifra holgada: un trabajador promedio necesita hoy más de dos sueldos netos completos para pagar un solo metro cuadrado en la Ciudad de Buenos Aires. Para quien la convierte a moneda dura al decidir dónde producir, en cambio, resulta cara.
Dicho de otro modo, el obrero argentino no gana el doble que el brasileño. Lo que cuesta el doble es el peso. La apreciación cambiaria transforma ingresos que apenas alcanzan para llegar a fin de mes en costos «excesivos» a la hora de competir.
La literatura económica internacional lo documenta hace tiempo. Dani Rodrik mostró, con datos de decenas de países, que un tipo de cambio real competitivo se asocia con mayor crecimiento en las economías en desarrollo, porque compensa las fallas institucionales y de mercado que castigan con más fuerza a los sectores que compiten con el exterior. La apreciación produce el efecto inverso: encarece todo lo que se fabrica localmente frente a lo que se importa.
Abrir y apreciar al mismo tiempoLa compañía atribuye su situación a la apertura de importaciones: con el mercado cerrado, su operación era competitiva; con el mercado abierto, quedó fuera de juego. El argumento admite matices —no puede descartarse que el anuncio funcione también como presión para obtener alivio impositivo—, pero señala un problema de secuencia. El economista australiano W. Max Corden llamó «protección cambiaria» al resguardo que un tipo de cambio real alto brinda al conjunto de los bienes transables, sin aranceles ni privilegios sectoriales. Bajar aranceles y apreciar la moneda en simultáneo equivale a retirar las dos capas de protección a la vez.
Los números del sector reflejan ese doble golpe. Peugeot, la principal marca del grupo en el país, pasó del 9% al 5% del mercado en un año; la producción de Citroën ya se trasladó a Brasil, y en Córdoba el programa anual de pickups se recortó de unas 27.000 a cerca de 16.500 unidades.
La planta sin redHay un segundo dato, menos comentado y quizás más revelador: la red local de proveedores es reducida y la mayoría de las piezas llega desde Brasil. Albert Hirschman explicaba que el desarrollo no surge de la planta aislada sino de los encadenamientos que esta genera hacia atrás y hacia adelante: proveedores, servicios, conocimiento técnico. Una terminal que ensambla partes importadas captura poco valor y tiene escasas razones para quedarse cuando cambian las condiciones.
Brasil, que concentra el 65% del negocio del grupo en la región, ofrece exactamente lo contrario: escala que atrae proveedores, proveedores que reducen costos y costos que justifican más escala. Es un círculo acumulativo que la Argentina no logró consolidar y que ahora corre el riesgo de perder del todo.
Lo que está en juegoLa paradoja es que Stellantis invirtió cerca de US$ 1.000 millones en sus plantas argentinas durante los últimos años. Esa inversión queda en duda no por falta de voluntad empresaria, sino porque cambiaron las condiciones macroeconómicas que la hacían viable. Y ocurre mientras los analistas recortan su proyección de crecimiento para 2026 del 3,5% al 1,5%.
La salida no pasa por comprimir salarios, que no se han recuperado en términos reales y sostienen una demanda interna debilitada, ni por volver a cerrar la economía. Pasa por un tipo de cambio real competitivo y estable, una apertura gradual coordinada con programas de reconversión y políticas activas de desarrollo de proveedores que densifiquen el entramado industrial.
Sin esos elementos, cada anuncio como el de Stellantis será un recordatorio de la misma lección: estabilizar la nominalidad es un punto de partida, no un destino. Un salario que no alcanza para vivir y que, al mismo tiempo, resulta demasiado caro para competir no es un problema de los trabajadores. Es la señal de un modelo que todavía no encontró cómo producir.