
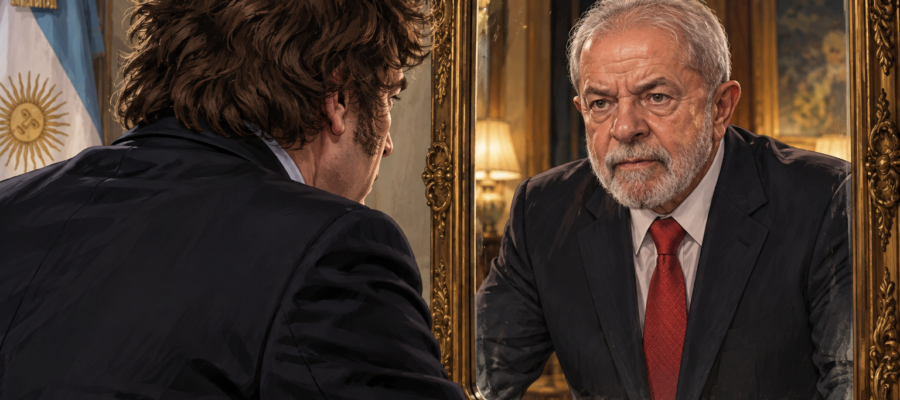
Si hay alguna enseñanza que dejó el triunfo de Lula en Brasil, es que resulta prácticamente imposible saber qué harán los votantes al momento de ir a las urnas.
Las encuestas son un papelón en el mundo y la gente modifica sus selecciones en poco tiempo.
Esa máxima, que con el ejemplo reciente se corrobora, les cabe a todos. Incluso a Javier Milei. Para bien o para mal, la elección del 2027 está lejos de tener un desenlace obvio.
Quienes aseguran que, con esta economía, al liberalismo le alcanza de sobra para imponerse contra los kirchneristas, tienen tanta razón como aquellos que dicen que el hartazgo de la población por «no llegar a fin de mes» prevalecerá y pedirán un cambio de rumbo. Todo eso es ciencia ficción. Por eso algunos repiten que los bonos argentinos están «baratos», pero confirman que no hay compradores para ponerles el pecho.
Facundo Gómez Minujín, CEO de JP Morgan para Argentina, lo explicó así: «El riesgo país no debería estar a 700 cuando uno considera que Brasil, con un déficit altísimo, está en 200, 250. Pero los inversores de largo plazo como Fidelity y BlackRock ya se quemaron muchas veces con la Argentina, y la oportunidad hoy es más para el negocio de los hedges». Lo dijo en un evento del family office Lantia Capital, donde pasaron otros economistas de renombre como Ricardo Arriazu y Martín Redrado.
La consultora 1816 dice que si hay una conclusión para extraer de lo que pasó en Brasil pensando en Argentina 2027, «es que se confirmó una vez más lo difícil que es en esta época anticipar resultados electorales, no solo mirando encuestas sino también los mercados de predicción».
«Eso es inequívocamente malo para pensar los próximos 12 meses de los papeles argentinos, considerando que el escenario base es una elección en principio mucho más binaria en términos de política económica que la que tuvo Brasil», afirman. Ni los números políticos dan un indicio. Recuerdan ni el Índice Confianza del Gobierno de esta semana que se movió dentro del margen de error y sigue cerca de mínimos de la era Milei, aunque en valores competitivos; ni los económicos como el EMAE desestacionalizado (que muestra que en casi tres años de La Libertad Avanza el PBI subió menos de 3% acumulado) «aseguran la reelección de Milei».
Para 1816, si las acciones brasileras cayeron 20% con el triunfo de Lula, que en sus tres mandatos anteriores gobernó con banco central independiente, sin brechas cambiarias ni defaults, «es razonable pensar que si la elección de Argentina luce abierta (y es difícil que no luzca abierta) va a haber bastante volatilidad».
El impacto del triunfo de Lula fue mínimo para la Argentina: algo de suba del riesgo país (que ya estaba en torno a los 700 puntos) y un deslizamiento casi imperceptible del dólar, el ancla número uno de la gestión mileísta. De hecho, si bien hubo una correlación entre la suba del dólar en Brasil (devaluación del real) y los bonos argentinos, no fue lo mismo para el tipo de cambio local. «Tenemos bonos en mínimos de 12 meses y moneda (en términos reales) en máximos desde semanas después de la unificación cambiaria», acota 1816.
Podría haber un potencial problema en el intercambio comercial. Según un informe de Analytica, si el dólar en Brasil sube entre 10% y 15%, las exportaciones argentinas a ese país caerían entre 3,6% y 8%, es decir, entre US$ 470 y US$ 1.040 millones. El estímulo fiscal de Lula ayudaría a la demanda brasileña, pero, afirma la consultora, «el efecto cambiario termina inclinando la balanza».
Brasil es el principal socio comercial argentino: concentra 12,7% de las exportaciones y 21,4% de las importaciones. El 80,6% de lo que se le vende son manufacturas, con los vehículos y autopartes a la cabeza (41,5%). Por eso, según el informe, «nuestro comercio con Brasil es muy sensible al tipo de cambio». Cuando el real se deprecia, un auto o una máquina brasileña se abarata frente a los argentinos.
El sector más expuesto es el automotriz: cerca del 70% de las exportaciones de vehículos y autopartes van a Brasil y el 60% de la producción local se exporta. Analytica advierte que, si el real sigue débil, las terminales podrían trasladar producción a sus plantas brasileñas.
En el corto plazo, el Gobierno está muy interesado en que el tipo de cambio se mantenga lo más estable posible, algo que demostró una vez más cuando el Tesoro vendió US$ 100 millones en el mercado de cambios el lunes cuando estalló Brasil por el triunfo de Lula. Si bien al otro día recompró algo menos de la mitad de lo que gastó, demostró que «con el dólar no se jode».
Por eso quedan en la anécdota las posturas, muy explícitas en la semana, de varios economistas reunidos por un mismo canal de streaming pidiendo una «devaluación». Desde el ex viceministro de Axel Kicillof como Emmanuel Álvarez Agis, pasando por Carlos Melconian y llegando a Domingo Cavallo, todos hablaron del tema cambiario. Los primeros dos volvieron a pedir que vuelva el cepo a los ahorristas mientras que el «Mingo» pidió libertad total (sumando a las empresas que tienen cierta restricción).
Un funcionario de Luis Caputo los definió (a los 3) así: «Son las vedettes de la devaluación. Se mueren porque suba el dólar. Se van a quedar con las ganas».
La apuesta del Gobierno es esa: que el dólar sea el ancla del 2027. Claro que se verá como manejarán la turbulencia electoral. La segunda apuesta, menor y «si se da», es el crecimiento económico, algo que está en discusión. El mismo Banco Central admite la recesión en el tercer trimestre pero avisa que rebotará. «Para el cuarto trimestre se prevé una recuperación del PIB luego de la caída del tercer trimestre. Una vez que se normalice la actividad del agro y se disipen los factores transitorios que afectaron a la economía en julio, el PIB del cuarto trimestre registraría un aumento significativo», vaticina el Central.
Y remarca que más allá de la volatilidad de corto plazo de los indicadores mensuales de actividad, «que podrían verse afectados por la excepcional reducción de días hábiles prevista para noviembre, el PIB crecería por segundo año consecutivo en 2026».
«No obstante, existen riesgos en el corto plazo: que se agraven los conflictos geopolíticos, que las condiciones financieras internacionales se endurezcan o que la demanda externa crezca menos. Estos riesgos para el escenario podrían afectar la inversión y el desempeño de algunos sectores transables», avisa la entidad de Santiago Bausili.