
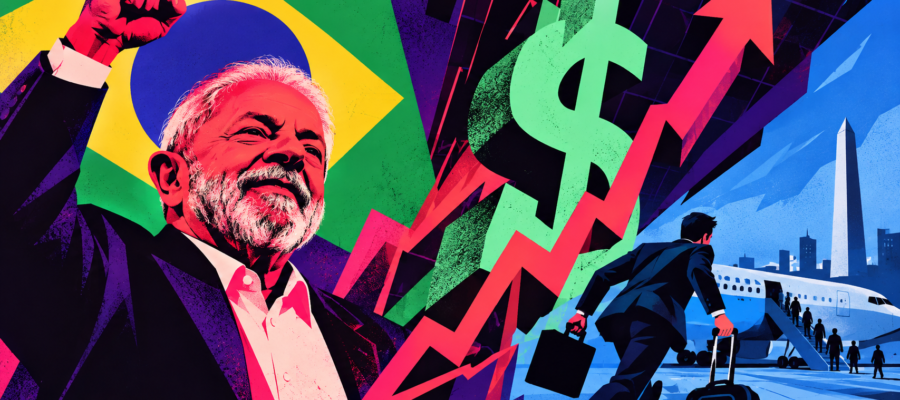
La bala entró y se verá por cuánto tiempo. El triunfo de Lula en Brasil despertó al dólar en la Argentina, que venía planchado. Hasta el sacudón, el tipo de cambio venía subiendo 5% en el año contra inflación que acumula casi 24%. La apreciación en términos reales es notoria. Pero eso, subieron todas las cotizaciones e incluso el Banco Central informó que «no tuvo intervención», algo que se entiende por una intervención en las sombras: sí operó fuerte en el mercado de dólar futuro (colocando muchos contratos) y con bonos atados al dólar. Así y todo, el billete se movió en todos sus segmentos: el mayorista subió a $1.541 (0,8% arriba), el minorista trepó a $1.560 y el Contado Con Liquidación casi 2,5% a $1.685. Era de manual: una devaluación en Brasil presiona sobre el tipo de cambio local.
¿Cómo se transmite el resultado brasileño a los activos argentinos? Portfolio Personal Inversiones (PPI) dice que el canal cambiario vuelve a estar en el centro de la escena. Una victoria de Flávio Bolsonaro alimentaba la expectativa de un real más fuerte, lo que habría mejorado la competitividad del peso frente a la moneda de nuestro principal socio comercial. «Ese escenario le daba algo de aire al frente cambiario argentino y favorecía las cotizaciones locales. Con el triunfo de Lula, el mercado revierte esa expectativa», dice PPI.
Varios bancos de inversión del exterior dicen que el tipo de cambio en Brasil tendrá su zona de «resistencia» en los 6 reales por dólar. Por ahora está en 5,40. O sea, podría seguir su depreciación en los próximos días. «La perspectiva de un real más débil supone una mayor presión sobre la competitividad cambiaria: con un mismo nivel del dólar en el mercado local, los bienes argentinos se encarecen frente a los brasileños. De sostenerse, ese movimiento podría moderar el impulso exportador y favorecer las importaciones desde Brasil, restando algo de margen a la acumulación de reservas, una variable relevante para la mejora del crédito soberano», advierte PPI.
Desde Grit Capital Group remarcan que Brasil enfrenta un riesgo adicional: la salida de capitales. Y recuerdan que entre noviembre y diciembre de 2024, sus reservas internacionales cayeron US$ 46.000 millones en nueve semanas. «Una nueva crisis de confianza podría presionar al real hacia 6 por dólar y elevar el costo de financiamiento», apuntan.
Pero Argentina es hoy menos dependiente de Brasil. Su participación en las exportaciones argentinas cayó del 17,8% en 2023 al 12,66% en 2026. La diversificación exportadora reduce la exposición agregada, aunque la industria automotriz sigue siendo especialmente.
«El sector automotor concentra el principal riesgo comercial. Brasil absorbe aproximadamente el 63% de las unidades exportadas por Argentina, equivalentes a unos US$ 5.600 millones anualizados. Una depreciación del real podría afectar la competitividad y la demanda», alerta Grit.
Para Invertir en Bolsa (IEB), es probable que el shock brasileño genere volatilidad de corto plazo en los activos argentinos, producto del contagio regional y de los movimientos de los grandes fondos internacionales. «Sin embargo, no debemos confundir volatilidad de corto plazo con un deterioro de los fundamentos económicos argentinos. Por el contrario, si Argentina logra sostener la estabilidad, profundizar las reformas y consolidar el crecimiento, podría salir estratégicamente fortalecida de este nuevo escenario regional», asegura.
El Gobierno tiene la botonera para dejar mover al dólar un poco más, pero no mucho más. En el peor de los casos, lo que le queda caer el real no es dramático. La clave, dicen bancos de inversión como Goldman Sachs, es lo que haga Lula en el frente fiscal (completamente deteriorado). Ya rechazó la «motosierra» de Javier Milei, en campaña. Pero comenzará unos largos cuatro años de nuevo mandato.