
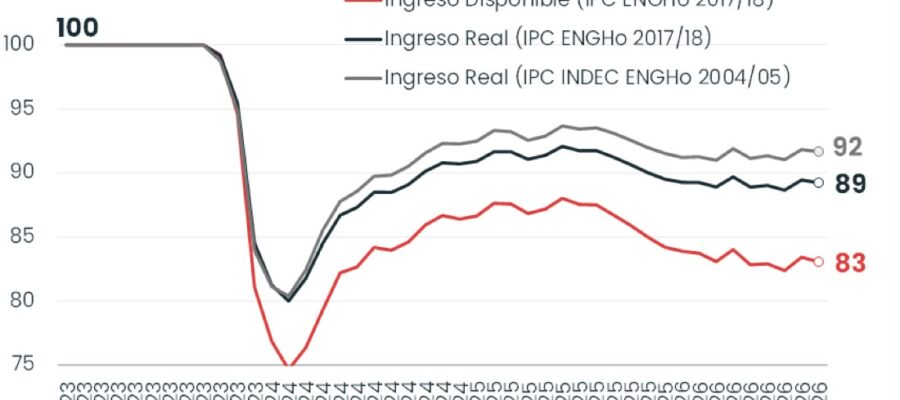
El ingreso disponible registrado de 14,5 millones de personas, entre trabajadores formales y jubilados, retrocedió 0,4% mensual en septiembre y 4,2% interanual, según la consultora Equilibra. El nivel quedó 16,9% por debajo del promedio de enero-septiembre de 2023, el período previo al cambio de gobierno.
El informe distingue entre ingreso real e ingreso disponible. El primero descuenta la inflación general, medida con un IPC reponderado según la canasta de la ENGHo 2017/18. En septiembre cayó 0,2% mensual y 2,2% interanual, y permanece 10,8% por debajo del nivel de 2023. El segundo parte del ingreso nominal y resta los gastos fijos de los hogares: alquiler, expensas, tarifas energéticas, comunicación, transporte, medicamentos, educación y prepagas. Es una aproximación al margen que realmente queda para consumo y ahorro.
La serie compara tres curvas con base 100: el ingreso disponible, el ingreso real con el IPC actualizado y el ingreso real con el IPC oficial del INDEC (canasta 2004/05). Las tres se mantienen en 100 hasta septiembre de 2023 y caen de forma abrupta entre octubre de 2023 y febrero de 2024. El piso fue cerca de 80 para los ingresos reales y de 75 para el disponible. Desde entonces hubo una recuperación sostenida que alcanzó su máximo hacia mediados de 2025, con el disponible cerca de 88 y los reales entre 92 y 94.
EE – EE
Desde ese pico las curvas viraron a la baja y en los últimos meses se estabilizaron, con leves oscilaciones. En septiembre de 2026 el disponible marca 83, el real con IPC actualizado 89 y el real con IPC INDEC, 92. La brecha de seis puntos entre el disponible y el real se mantuvo a lo largo de la recuperación. Se explica porque los gastos fijos, en especial tarifas y servicios, crecieron por encima del índice general. Por eso un mes puede mostrar mejora del ingreso real y deterioro del disponible.
Ningún grupo le ganó a los precios en septiembre. Los salarios públicos cayeron 0,5% mensual y 5,7% interanual, y cortaron tres meses seguidos de suba. Los privados formales (SIPA) bajaron 0,5% y 3,4% interanual, con lo que se diluyó la mejora de agosto. La jubilación mínima con bono retrocedió 0,4%, su tercera caída al hilo, y acumuló una merma interanual de 8,8%. Las jubilaciones no mínimas perdieron 0,1% mensual y 3,5% interanual, aunque se mantienen estables desde hace cuatro meses.
La inflación mensual con la canasta actualizada se aceleró a 2,3%, desde 2% en septiembre. Las jubilaciones se ajustaron 1,7% las no mínimas y 1,4% las mínimas con bono, por lo que volverán a perder en términos reales. Según el relevamiento de paritarias de Equilibra, los salarios públicos formales subirían algo por encima de 2% y los privados formales algo por debajo. En ese escenario, el ingreso disponible volvería a caer o, en el mejor de los casos, empataría con los precios.
El deterioro tiene efectos sobre la demanda. El crédito al consumo cayó en octubre y suma 14 meses de contracción, con la mora como freno. En un trabajo anterior, la consultora planteó que el estancamiento del ingreso real y del empleo formal configura un riesgo electoral para el oficialismo, porque la sociedad toleró el ajuste esperando una mejora que no termina de llegar. Aclara que sus datos no invalidan los objetivos de la política económica, pero sugieren que «su sostenibilidad depende tanto del anclaje fiscal como de la recuperación del ingreso».