
Francia está en problemas. Tiene una severa crisis fiscal con la deuda pública por encima del 100% del PBI y el déficit fiscal por arriba del 5% del PBI. El gobierno tiene muchos inconvenientes para aprobar el presupuesto el cual contiene un ahorro fiscal de apenas 0,4% del PBI. Esto llevó a que Francia tenga que pagar tasas de interés superiores a Portugal, España, Grecia e Italia, países cuya endeble situación fiscal pusieron en su momento en duda la continuidad de la Unión Europea.
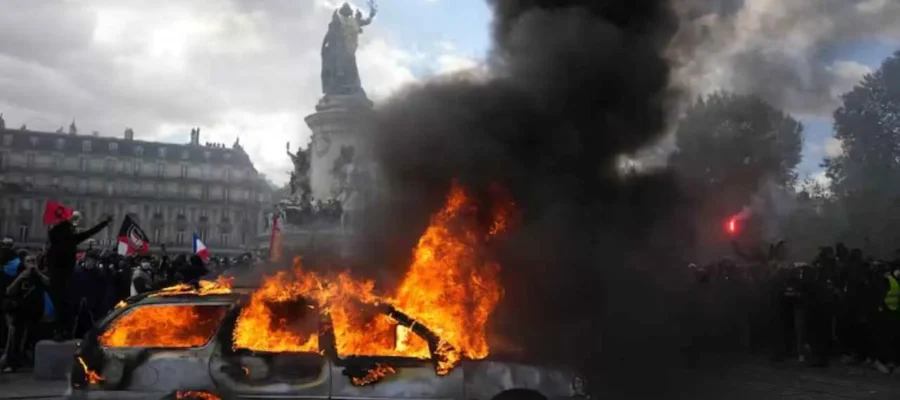
Lo peor de todo es que ahora está envuelta en una ola de protestas. Algunas pacíficas por el costo de vida y la mala calidad de los servicios públicos. Otras bastante violentas con destrucción y quema de edificios y saqueos a negocios de lujo que se inició por el mal estado de la infraestructura educativa pero ahora es por las malas condiciones de vida de muchos descendientes de inmigrantes que viven segregados.
Está difícil la encrucijada. Porque, por un lado, el mercado financiero golpea al Estado francés por su actitud timorata al ahorro fiscal. Por el otro, los jóvenes golpean al Estado francés por su actitud timorata con el gasto fiscal.
Aquí conviene hacer un poco de memoria y recordar que los franceses siempre opusieron férrea resistencia a los cambios en el sistema previsional en concordancia con la dinámica demográfica. El último «gran» cambio lo hizo Emmanuel Macron en 2023, lo que generó una ola de huelgas severas y manifestaciones en todo el país. Bueno, el «gran» cambio de Macron fue llevar la edad jubilatoria desde 62 años en 2023 a 64 años en el 2033. En Argentina, la edad jubilatoria es de 65 años desde 1993. O sea, después de 40 años, Francia todavía tendrá un año menos de edad que Argentina.
Entonces, el problema de fondo de Francia es que siempre opuso férrea resistencia a adaptar su sistema de protección a la vejez a la dinámica demográfica. Aunque resulte paradójico, los reclamos de los estudiantes en la actualidad son la consecuencia de las protestas contra la reforma previsional del pasado. Porque el inmovilismo frente al cambio demográfico genera una tendencia secular del gasto para la vejez a crecer por encima de los otros gastos del Estado cuyos beneficiarios son los que ahora protestan.
Esto se puede observar con cristalina claridad en el caso de Argentina.
Tomando el promedio de la década de 1980 = 100 del gasto para la vejez (jubilaciones y PAMI) en porcentaje del PBI y comparando contra al resto del gasto público se observa que en 1993 el gasto para la vejez ya había subido a 150 cuando el resto del gasto público había caído a 94. Por eso, Argentina hizo una reforma previsional estructural en 1993.
En el 2017, el gasto para la vejez llegó a su máximo de 220 mientras que el resto del gasto público también subió, pero sólo hasta 137. Ciertamente que el sistema previsional argentino fue un jubileo con las moratorias. Pero si se toma el 2024, último disponible, cuando las jubilaciones sufren una fuerte licuación por la aceleración inflacionaria del 2018 – 2024, el gasto para la vejez se mantiene en 173 y el resto del gasto público cayó a 105.
Luego del ajuste aplicado por el gobierno de Milei, el gasto público no vinculado a la vejez es apenas un 5% superior, en términos del PBI, al que había en el promedio de la década del ’80. El gasto para la vejez, en cambio, es un 73% mayor. El gasto para la vejez indefectiblemente crece por encima del resto de los gastos del Estado.
¿Qué hacer?En Argentina, el ordenamiento del gasto para la vejez pasa por la reforma previsional y la reforma del sistema de salud para la vejez.
La reforma previsional tiene dos ejes centrales. Por un lado, adoptar un mecanismo de cuentas nocionales donde el haber previsional sea función de los aportes realizados durante toda la vida activa y la expectativa de vida a la fecha de retiro. El otro eje terminar con la doble cobertura de jubilación propia con pensión del cónyuge para para pasar a una regla donde el sobreviviente deba elegir entre su jubilación o la pensión, pero no ambas.
Entre los cambios para el sistema de salud para la vejez se debe modificar la regla de cobertura estipulando que las personas mantengan la cobertura de activo cuando se jubilan y adaptar las prestaciones del Programa Médico Obligatorio (PMO), que es el paquete de prestaciones médicas de referencia del sistema de salud, al financiamiento disponible.
Demorar la adaptación del sistema de la vejez bajo el argumento de que con el retorno del crecimiento económico y la reforma laboral habrá más recursos es un grave error. El problema no es que los ingresos no crecen por la alta informalidad laboral, sino que los gastos crecen por la dinámica demográfica. Por eso, son imprescindibles reformas que contengan los gastos para la vejez.
De lo contrario, postergar las reformas implica postergar gastos importantes no vinculado a la vejez que generan alto riesgo de una erupción a la europea.